Domain soziologisch.de kaufen?
Wir ziehen mit dem Projekt
soziologisch.de um.
Sind Sie am Kauf der Domain
soziologisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain soziologisch.de kaufen?
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **

Ähnliche Suchbegriffe für Versicherungsbranche
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
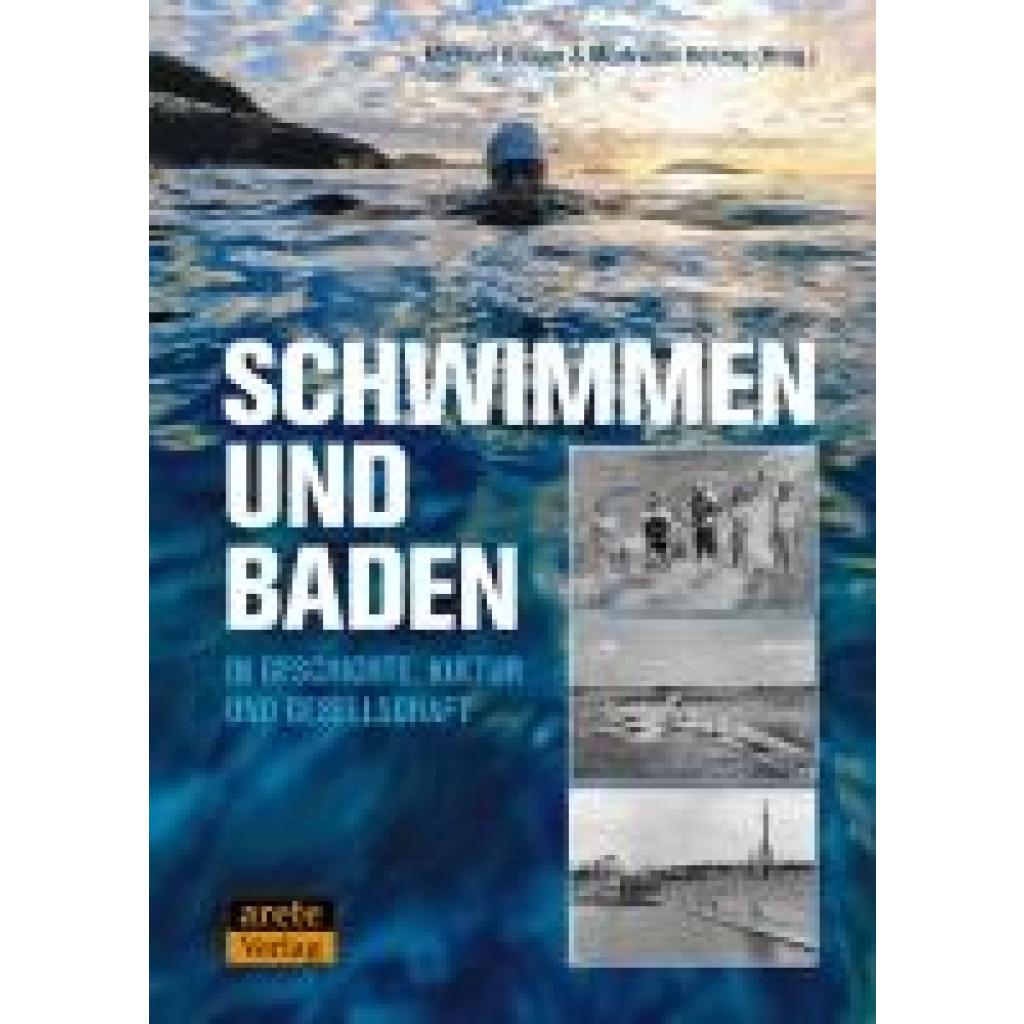
Schwimmen und Baden in Geschichte, Kultur und GesellschaftSchwimmen und Baden in Geschichte, Kultur und Gesellschaft , Schwimmen ist ein universelles Kulturgut und eine alte Kulturtechnik, die dem Menschen die Erfahrung vermittelt, die positiven Seiten des Elements Wasser wie auch seine Gefahren zu erleben. Schwimmen lehrt sowohl den harmonischen Umgang mit der Natur als auch Respekt und Demut vor ihrer Macht. Es gibt eine Fülle von historischen Quellen und Zeugnissen, die belegen, dass unsere Vorfahren in aller Welt und zu allen Zeiten sich Kenntnisse im Schwimmen angeeignet haben. Der Band bündelt Ergebnisse der wissenschaftlichen Tagung zur Geschichte des Schwimmens, Badens und des Schwimmsports vom 20. bis 22. Mai 2022 in der Schwabenakademie Irsee. Er bietet Erkenntnisse zur Geschichte des Schwimmens und der Wasserrettung, zu Diskursen über Schwimmpädagogik, Badekleidung und Nacktheit. Die Beiträge öffnen zudem Perspektiven auf Geschlechterforschung mit Blick auf die Bade- und Schwimmkultur, Baden und Schwimmen in Kunst, Literatur und Wissenschaft, Bau- und Architekturgeschichte von Bädern und Schwimmhallen und die Bedeutung des Badewesens für Freizeit und Stadtgesellschaft. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Herzog, Markwart, Redaktion: Krüger, Michael, Seitenzahl/Blattzahl: 239, Abbildungen: überwiegend farbige Fotos, Keyword: Bäderarchitektur; DLRG; Frauensport; Freibad; Natursport; Rettungsschwimmen; Schwimmbad; Schwimmen; Schwimmsport; Seebrücke, Fachschema: Sport / Geschichte~Wassersport - Wassersportler, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte des Sports~Schwimmen und Tauchen, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 16, Gewicht: 576, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **


Wie wird die Digitalisierung die Versicherungsbranche in Zukunft beeinflussen?
Die Digitalisierung wird die Versicherungsbranche in Zukunft stark verändern, indem sie den Kunden Zugang zu personalisierten Angeboten und schnelleren Services ermöglicht. Versicherungsunternehmen werden vermehrt auf digitale Plattformen setzen, um Prozesse zu optimieren und Kosten zu senken. Neue Technologien wie künstliche Intelligenz und Big Data werden genutzt, um Risiken besser zu bewerten und maßgeschneiderte Versicherungslösungen anzubieten. **
Welche Innovationen könnten die Versicherungsbranche in Zukunft maßgeblich verändern?
Künstliche Intelligenz und Big Data-Analyse könnten die Effizienz und Personalisierung von Versicherungsprodukten verbessern. Die Blockchain-Technologie könnte die Transparenz und Sicherheit von Versicherungsverträgen erhöhen. Die Integration von Internet of Things-Geräten könnte die Risikobewertung und Schadensprävention revolutionieren. **
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
Schwimmen und Baden in Geschichte, Kultur und GesellschaftSchwimmen und Baden in Geschichte, Kultur und Gesellschaft , Schwimmen ist ein universelles Kulturgut und eine alte Kulturtechnik, die dem Menschen die Erfahrung vermittelt, die positiven Seiten des Elements Wasser wie auch seine Gefahren zu erleben. Schwimmen lehrt sowohl den harmonischen Umgang mit der Natur als auch Respekt und Demut vor ihrer Macht. Es gibt eine Fülle von historischen Quellen und Zeugnissen, die belegen, dass unsere Vorfahren in aller Welt und zu allen Zeiten sich Kenntnisse im Schwimmen angeeignet haben. Der Band bündelt Ergebnisse der wissenschaftlichen Tagung zur Geschichte des Schwimmens, Badens und des Schwimmsports vom 20. bis 22. Mai 2022 in der Schwabenakademie Irsee. Er bietet Erkenntnisse zur Geschichte des Schwimmens und der Wasserrettung, zu Diskursen über Schwimmpädagogik, Badekleidung und Nacktheit. Die Beiträge öffnen zudem Perspektiven auf Geschlechterforschung mit Blick auf die Bade- und Schwimmkultur, Baden und Schwimmen in Kunst, Literatur und Wissenschaft, Bau- und Architekturgeschichte von Bädern und Schwimmhallen und die Bedeutung des Badewesens für Freizeit und Stadtgesellschaft. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Herzog, Markwart, Redaktion: Krüger, Michael, Seitenzahl/Blattzahl: 239, Abbildungen: überwiegend farbige Fotos, Keyword: Bäderarchitektur; DLRG; Frauensport; Freibad; Natursport; Rettungsschwimmen; Schwimmbad; Schwimmen; Schwimmsport; Seebrücke, Fachschema: Sport / Geschichte~Wassersport - Wassersportler, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte des Sports~Schwimmen und Tauchen, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 16, Gewicht: 576, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
Ähnliche Suchbegriffe für Versicherungsbranche
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Welche Rolle spielen digitale Technologien bei der Transformation der Versicherungsbranche?_ Welche Auswirkungen hat die zunehmende Regulierung auf die Geschäftspraktiken in der Versicherungsbranche?
Digitale Technologien spielen eine entscheidende Rolle bei der Transformation der Versicherungsbranche, indem sie Prozesse automatisieren, Kundenerfahrungen verbessern und neue Geschäftsmodelle ermöglichen. Die zunehmende Regulierung hat Auswirkungen auf die Geschäftspraktiken in der Versicherungsbranche, indem sie strengere Compliance-Anforderungen und höhere Kosten für die Einhaltung von Vorschriften mit sich bringt. Unternehmen müssen sich anpassen, um wettbewerbsfähig zu bleiben und den sich ändernden Anforderungen gerecht zu werden. **
-
Wie wird die Digitalisierung die Versicherungsbranche in Zukunft beeinflussen?
Die Digitalisierung wird die Versicherungsbranche in Zukunft stark verändern, indem sie den Kunden Zugang zu personalisierten Angeboten und schnelleren Services ermöglicht. Versicherungsunternehmen werden vermehrt auf digitale Plattformen setzen, um Prozesse zu optimieren und Kosten zu senken. Neue Technologien wie künstliche Intelligenz und Big Data werden genutzt, um Risiken besser zu bewerten und maßgeschneiderte Versicherungslösungen anzubieten. **
-
Welche Innovationen könnten die Versicherungsbranche in Zukunft maßgeblich verändern?
Künstliche Intelligenz und Big Data-Analyse könnten die Effizienz und Personalisierung von Versicherungsprodukten verbessern. Die Blockchain-Technologie könnte die Transparenz und Sicherheit von Versicherungsverträgen erhöhen. Die Integration von Internet of Things-Geräten könnte die Risikobewertung und Schadensprävention revolutionieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.